A discussão sobre a capitalização de juros nos contratos empresariais do Pronampe envolve a interpretação da lei do programa e a forma como cada banco calculou a dívida. Uma tese jurídica defende que a capitalização não foi autorizada na contratação original para micro e pequenas empresas, mas esse entendimento não está pacificado especificamente para o Pronampe. Para avaliar um contrato, é preciso separar as regras da operação, a carência e eventuais renegociações, além de reconstruir os cálculos.
O que é importante saber sobre os juros do Pronampe
- A tese de ilegalidade se apoia no regime especial do programa, mas deve ser apresentada como argumento, não como conclusão judicial definitiva.
- O limite legal de juros remuneratórios não equivale ao custo efetivo total da operação.
- Carência e renegociação de parcelas inadimplidas são situações diferentes e podem seguir regras próprias.
- A tabela Price, por si só, não demonstra que houve capitalização indevida.
- A perícia financeira reconstitui o saldo devedor com base no contrato, nos extratos e na memória de cálculo.
Por que há uma tese de ilegalidade na contratação empresarial?
A tese parte do regime próprio criado pela Lei 13.999/2020 e alterado posteriormente. Para operações empresariais concedidas a partir de 1º de janeiro de 2021, o artigo 3º prevê taxa anual máxima vinculada à Selic, acrescida de até 6% sobre o valor concedido. A legislação também prevê carência para o início das parcelas, mas, no regime geral empresarial, não contém a mesma autorização expressa para capitalização durante esse período que aparece em outra linha do programa.
Com base no princípio da especialidade, a interpretação defendida é que as regras específicas do Pronampe devem prevalecer sobre permissões gerais aplicáveis a operações financeiras. Seus defensores argumentam que a ausência de autorização expressa para capitalização no regime empresarial tem significado jurídico. Essa leitura, porém, é objeto de controvérsia e não estabelece, sozinha, que todo contrato com juros compostos seja inválido.
A tese foi exposta em artigo de opinião publicado no Migalhas em 19 de maio de 2026. A lei e suas alterações devem ser conferidas conforme a data de cada contratação, pois os parâmetros do programa mudaram ao longo do tempo.
Empresas e profissionais liberais têm previsões diferentes
A distinção entre as modalidades é relevante. No artigo 3º-A, incluído na Lei 13.999/2020 para uma linha destinada a profissionais liberais como pessoas físicas, há previsão expressa de até oito meses de carência com capitalização de juros. Já o artigo 3º, que trata das operações empresariais, não apresenta essa mesma redação sobre capitalização.
Para quem defende a tese, essa diferença mostra que o legislador sabia como autorizar a capitalização quando pretendia fazê-lo. É um argumento interpretativo, não uma decisão definitiva sobre todos os contratos empresariais. Também não se deve presumir que as condições daquela linha para profissionais liberais sejam automaticamente aplicáveis a um empréstimo contratado por uma empresa.
Carência e renegociação de parcelas atrasadas não são a mesma coisa
A carência posterga o início dos pagamentos. Para saber como os juros foram tratados nesse intervalo, é necessário ler o contrato e as regras vigentes na data da operação. O cálculo pode depender de cláusula específica, da forma de cobrança e da documentação entregue pelo banco. A simples existência de carência não prova, por si só, que os juros foram incorporados ao principal.
Outra situação é a renegociação de parcelas vencidas e não pagas. A Portaria SEMPE/MDIC nº 154, de 7 de junho de 2023, previu a incorporação de parcelas inadimplidas e renegociadas ao saldo devedor. A Portaria nº 224, de 1º de agosto de 2023, alterou regras relacionadas a essa possibilidade, inclusive permitindo que o benefício fosse utilizado mais de uma vez. Essas disposições dizem respeito à renegociação, não constituem automaticamente autorização para capitalizar juros na concessão original.
Há uma divergência de data no material de origem sobre a Portaria SEPEC/ME nº 8.025: o ato é de 5 de julho de 2021. Conferir o texto dos atos e as alterações posteriores ajuda a evitar que uma regra de renegociação seja aplicada fora de contexto.
Juros simples, juros compostos e CET medem coisas diferentes
Nos juros simples, o cálculo considera o capital inicial como base durante o período definido. Nos juros compostos, juros acumulados podem ser somados ao saldo e servir de base para novos juros. Em um exemplo hipotético de R$ 10 mil a 1% ao mês, sem pagamentos ou encargos, dois períodos resultariam em R$ 10.200 pelo cálculo simples e R$ 10.201 pelo composto.
A taxa nominal é a taxa informada em determinada convenção, enquanto a taxa efetiva expressa o resultado considerando a periodicidade de cálculo e eventual composição. A amortização é a parte da parcela que reduz o principal; a parcela também pode incluir juros e outros componentes. Por isso, é importante examinar o saldo a cada período, não apenas o valor da prestação.
O teto legal de juros remuneratórios não deve ser confundido com o custo efetivo total (CET), que reúne outros custos da operação conforme sua composição e apresentação contratual. Um CET maior que a taxa de juros não prova, sozinho, violação do teto; cada encargo precisa ser identificado e analisado separadamente.
Os precedentes sobre SFH e SFI são analogias, não decisões sobre Pronampe
O artigo de opinião invoca julgados do Superior Tribunal de Justiça relativos ao Sistema Financeiro da Habitação (SFH) e ao Sistema de Financiamento Imobiliário (SFI) para apoiar a aplicação de regras especiais em vez de normas gerais. No REsp 1.070.297/PR, sobre SFH, o STJ vedou a capitalização no contexto daquele sistema. O próprio julgamento, contudo, não concluiu que a tabela Price, isoladamente, comprovava capitalização.
No REsp 2.086.650/MG, relativo ao SFI, o STJ analisou a falta de autorização legal específica para capitalização em periodicidade inferior à anual naquele regime. São precedentes de sistemas imobiliários, com legislação própria. Eles podem servir como fundamento analógico, mas não decidem diretamente a validade de cláusulas em contratos do Pronampe. A discussão sobre a incidência das regras gerais e especiais exige análise do caso concreto.
A tabela Price não basta para provar cobrança indevida
A tabela Price é um sistema de amortização que, em condições usuais, organiza o pagamento em parcelas de valor constante. A presença do nome “Price” no contrato não permite concluir, sem cálculos, que houve capitalização vedada. É preciso verificar a taxa aplicada, a base de cálculo, a evolução do saldo e se juros vencidos e não pagos foram incorporados ao principal.
Também é necessário conferir como o contrato apresenta as taxas nominal e efetiva, a periodicidade dos cálculos, a incidência dos encargos durante a carência e o tratamento dado a parcelas atrasadas. A perícia diferencia a estrutura de amortização da cobrança de juros sobre juros e verifica se os valores lançados correspondem às cláusulas e às normas aplicáveis.
Como a perícia financeira examina um contrato Pronampe
A perícia financeira reconstrói a evolução da dívida e identifica quais componentes formaram cada saldo. Para isso, confronta documentos contratuais e registros bancários, verificando se os cálculos podem ser reproduzidos e se a cobrança segue o que foi pactuado.
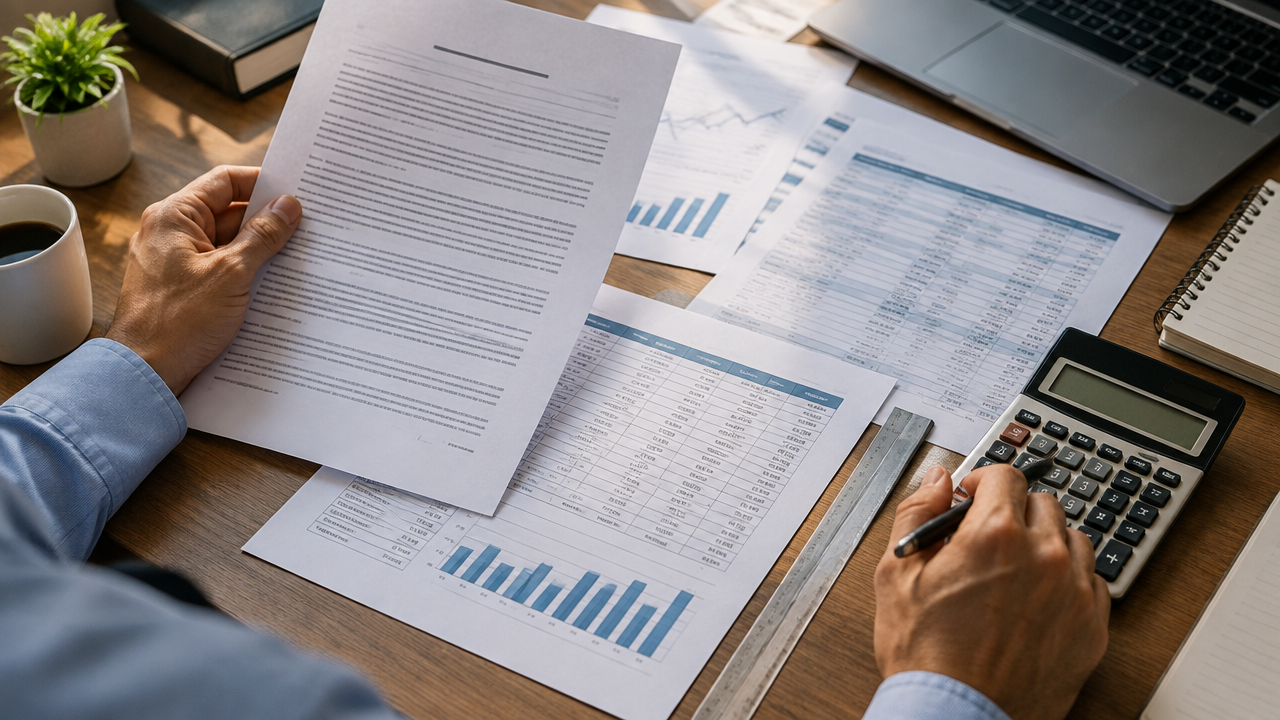
Em geral, a análise considera:
- contrato original, aditivos e cronograma de parcelas;
- taxas de juros, periodicidade, CET e cláusulas sobre carência;
- extratos, comprovantes de pagamento e evolução do saldo devedor;
- memória de cálculo e registros de renegociação ou prorrogação;
- comparação entre o cálculo do banco e cenários tecnicamente fundamentados.
A Baltazar Perícias pode realizar avaliação técnica individualizada dos cálculos e dos documentos financeiros. O laudo pode quantificar diferenças encontradas, mas não substitui a interpretação jurídica nem garante redução da dívida ou êxito judicial. Empresários e advogados devem combinar a análise pericial com assessoria jurídica antes de decidir como contestar uma cobrança.
Perguntas frequentes
A capitalização de juros no Pronampe é ilegal?
Não há entendimento pacificado especificamente para os contratos empresariais do Pronampe. A ilegalidade é uma tese interpretativa baseada na lei do programa, no princípio da especialidade e na ausência de autorização expressa no regime geral. A análise depende da data, das cláusulas, do cálculo e do entendimento judicial aplicável ao caso.
Qual é a taxa de juros aplicada no Pronampe?
Depende da data e da linha contratada. Para operações empresariais a partir de 1º de janeiro de 2021, a Lei 13.999/2020 prevê teto anual vinculado à Selic, acrescido de até 6% sobre o valor concedido. Isso é limite máximo, não taxa obrigatória nem custo total da operação.
Os juros da carência podem ser incorporados ao saldo devedor?
Não de forma automática. A carência apenas posterga o início das parcelas; o contrato e as regras vigentes naquela contratação indicam como os juros do intervalo foram calculados e pagos ou incorporados. Essa hipótese deve ser separada da renegociação posterior de parcelas já vencidas e inadimplidas.
A tabela Price prova que houve capitalização indevida?
Não. A tabela Price organiza parcelas em valor constante sob determinadas condições, mas seu nome não demonstra sozinho que juros vencidos foram incorporados ao principal. É necessário reconstituir os lançamentos, a taxa aplicada, o saldo base em cada período e a previsão contratual para identificar eventual capitalização.
Quais documentos ajudam na perícia financeira de um contrato Pronampe?
Reúna contrato e aditivos, demonstrativo do CET, cronograma de parcelas, extratos, comprovantes de pagamento, memória de cálculo e documentos de carência ou renegociação. A perícia concilia esses registros, reconstrói a evolução do saldo e compara cenários segundo as cláusulas e regras aplicáveis, sem antecipar o resultado jurídico.
Deixe um comentário